Bilförsäkring i Stockholm – priser, typer och vad du behöver veta
Bilförsäkring är en viktig del av bilägandet i Stockholm. En påställd bil måste ha trafikförsäkring, medan halv- och helförsäkring ger ett bredare skydd. Priset påverkas bland annat av bilen, föraren, bostadsområdet och hur mycket bilen körs. Här går vi igenom vilka försäkringar som finns, vad de kan kosta och vad du bör kontrollera innan du väljer försäkring.
VILKEN BILFÖRSÄKRING MÅSTE DU HA?
I Sverige måste en påställd bil ha en trafikförsäkring. Det är den registrerade ägaren som ansvarar för att bilen är försäkrad.
Trafikförsäkringen gäller bland annat personskador och vissa sakskador som uppstår i trafiken. Den ersätter däremot inte skador på den egna bilen.
Om bilen är avställd i vägtrafikregistret behöver den normalt inte ha trafikförsäkring.
När du köper en påställd bil ska trafikförsäkringen börja gälla från ägarbytesdatumet.
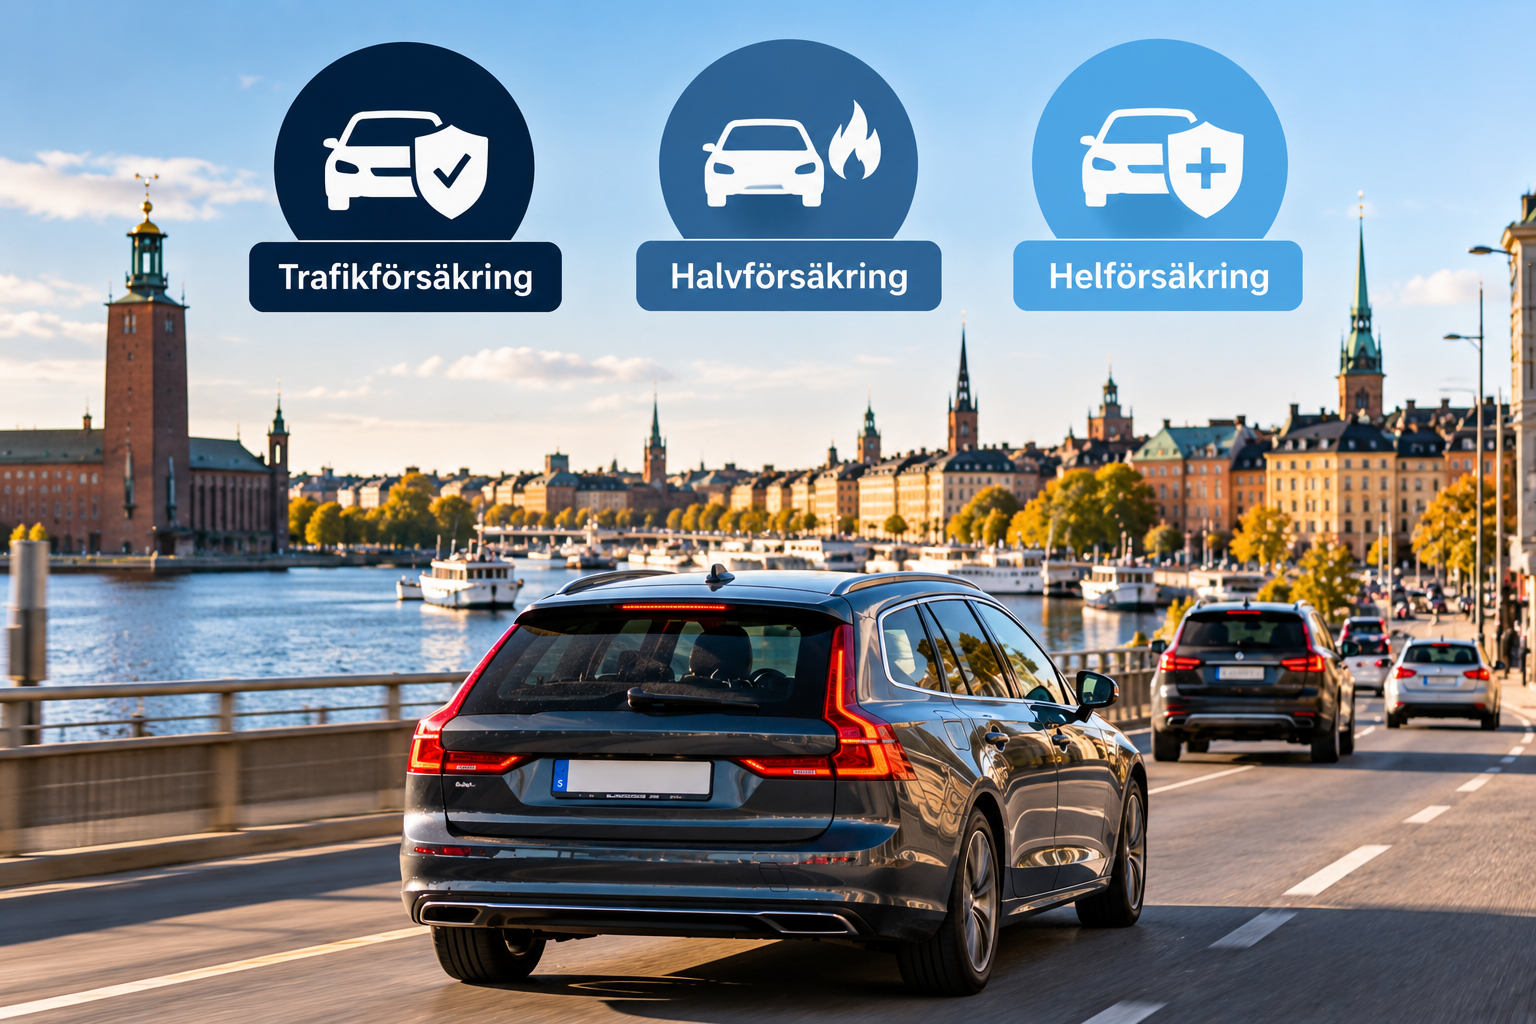
TRAFIKFÖRSÄKRING, HALVFÖRSÄKRING ELLER HELFÖRSÄKRING?
Trafikförsäkring är det obligatoriska grundskyddet.
En halvförsäkring innehåller normalt trafikförsäkring samt flera andra delar, exempelvis:
• stöldförsäkring
• brandförsäkring
• glasskadeförsäkring
• maskinskadeförsäkring
• räddning och bärgning
• rättsskydd
• olika former av allrisk- eller assistansskydd beroende på försäkringsbolag
En helförsäkring innehåller normalt samma skydd som halvförsäkringen men även vagnskadeförsäkring.
Vagnskadeförsäkringen kan ge ersättning för skador på den egna bilen vid exempelvis trafikolycka, annan yttre olyckshändelse eller skadegörelse.
Exakt innehåll och villkor varierar mellan försäkringsbolagen.
NY BIL MED VAGNSKADEGARANTI
Många nya bilar säljs med en vagnskadegaranti som normalt gäller i tre år.
Om bilen fortfarande omfattas av vagnskadegarantin kan en halvförsäkring ofta vara tillräcklig för att få ett bredare skydd, eftersom vagnskadedelen redan finns genom garantin.
Kontrollera alltid garantins villkor och giltighetstid innan du väljer försäkringsnivå.
VAD KOSTAR EN BILFÖRSÄKRING I STOCKHOLM?
Det finns inget fast pris för en bilförsäkring i Stockholm. Premien beräknas individuellt och kan skilja sig mycket mellan olika bilägare.
Försäkringsbolagen kan bland annat ta hänsyn till:
• förarens ålder
• hur länge föraren haft körkort
• bostadsort
• typ av bostad
• bilens ålder
• bilmärke
• bilmodell
• årlig körsträcka
• bilens risk- och premieklass
• vilken försäkringsnivå du väljer
• vald självrisk
Därför går det inte att säga att en viss bilmodell alltid kostar ett visst belopp att försäkra.
VARFÖR KAN BILFÖRSÄKRING VARA DYRARE I STOCKHOLM?
Bilförsäkringen kan bli dyrare i Stockholm eftersom försäkringsbolagen bedömer risken utifrån flera olika faktorer.
I en storstadsregion kan exempelvis trafikmiljö, mängden trafik, parkeringssituation och risken för olika typer av skador påverka försäkringsbolagens riskbedömning.
Stockholm innebär samtidigt inte automatiskt en högre premie för alla bilägare. Priset är individuellt och påverkas även av bilen, föraren, körsträckan och försäkringens omfattning.
Två personer som kör samma bil kan därför få olika försäkringspremier.
VAD PÅVERKAR PRISET PÅ BILFÖRSÄKRING?
En yngre förare med kort körerfarenhet kan få en annan premie än en äldre förare med längre erfarenhet.
Även bilen spelar stor roll. Märke, modell, ålder och bilens riskklass kan påverka kostnaden.
Hur mycket bilen används är också viktigt. En bil som körs många mil per år kan få en annan premie än en bil som används mer sällan.
Bostadsområdet kan också påverka försäkringspremien eftersom försäkringsbolagen använder geografiska faktorer i sina riskberäkningar.
SJÄLVRISK – HUR MYCKET BETALAR DU SJÄLV?
Självrisk är den del av kostnaden som du själv måste betala när en försäkringsskada ersätts.
Självrisken varierar beroende på försäkringsbolag, försäkringstyp och vilken typ av skada det handlar om.
En högre självrisk kan i vissa fall innebära en lägre försäkringspremie, medan en lägre självrisk kan innebära en högre premie.
Kontrollera därför både månadskostnaden och självrisken när du jämför bilförsäkringar.
VEM SKA STÅ PÅ FÖRSÄKRINGEN?
Den som faktiskt äger bilen och är den huvudsakliga användaren ska normalt stå som försäkringstagare.
Det handlar om det som kallas försäkrat intresse.
Att registrera bilen och försäkringen på en annan person enbart för att få en lägre premie kan skapa problem.
Ett sådant upplägg brukar beskrivas som en bulvanförsäkring.
Om försäkringstagaren inte är den verklige ägaren och huvudsaklige brukaren kan försäkringsbolaget neka ersättning för skador på bilen.
Det är därför viktigt att uppgifterna om ägare, brukare och användning är korrekta när försäkringen tecknas.
VAD HÄNDER OM BILEN ÄR OFÖRSÄKRAD?
En påställd bil måste ha trafikförsäkring.
Om bilen saknar trafikförsäkring rapporteras den till Trafikförsäkringsföreningen, TFF.
TFF tar ut en trafikförsäkringsavgift för varje dag som fordonet är oförsäkrat.
Avgiften är betydligt högre än en vanlig trafikförsäkringspremie.
Enligt TFF:s aktuella avgifter från oktober 2026 är avgiften för en privat personbil 202 kronor per dag. Det finns även andra avgiftsnivåer beroende på fordon och användningssätt. Det minsta beloppet som TFF kan kräva är 200 kronor.
Det är därför viktigt att försäkringen börjar gälla från rätt datum.
Vid ett ägarbyte av en påställd bil ska den nya ägaren teckna trafikförsäkring från ägarbytesdatumet.
BILFÖRSÄKRING FÖR ELBIL
För elbilar, laddhybrider och hybrider är det viktigt att kontrollera mer än bara priset.
Batteriet är en av bilens dyraste komponenter och villkoren för batteriskador kan skilja sig mellan försäkringsbolagen.
Kontrollera särskilt:
• hur batteriet ersätts vid skada
• hur värdeminskning på batteriet beräknas
• hur länge maskinskadeförsäkringen gäller
• hur många mil som omfattas
• vad som gäller om batteriet laddas ur
• om bärgning till laddstation ingår
Försäkringsvillkoren för elbilar kan skilja sig betydligt mellan olika bolag.
VAD SKA DU JÄMFÖRA?
När du jämför bilförsäkringar i Stockholm bör du inte bara titta på priset.
Kontrollera:
• försäkringspremien
• självriskerna
• vad som ingår
• stöldskydd
• glasskydd
• maskinskadeförsäkring
• räddning och bärgning
• rättsskydd
• vagnskadeförsäkring
• eventuella begränsningar för ålder och körsträcka
• regler för andra förare
• villkor för elbilar och batterier
NÄR KAN DU BYTA ELLER SÄGA UPP BILFÖRSÄKRINGEN?
Bilförsäkringar har normalt ett års bindningstid, men det finns försäkringar med kortare uppsägningstid.
Du kan också säga upp försäkringen när försäkringsbehovet upphör, exempelvis när du säljer bilen.
Om bilen ställs av upphör behovet av trafikförsäkring, men andra delar av en halv- eller helförsäkring kan fortfarande behövas, exempelvis stöldskydd.
När du byter försäkringsbolag bör du kontrollera att den nya försäkringen börjar gälla innan den gamla avslutas.
BILFÖRSÄKRING I STOCKHOLM – DET VIKTIGASTE ATT KOMMA IHÅG
För en påställd bil är trafikförsäkring obligatorisk. Halv- och helförsäkring ger ett bredare skydd och kan vara relevant beroende på bilens ålder, värde och användning.
I Stockholm påverkas priset bland annat av bilmodell, förarens uppgifter, bostadsområde och årlig körsträcka.
Jämför därför både pris, självrisk och innehåll innan du väljer försäkring. För elbilar bör du dessutom kontrollera villkoren för batteri, maskinskada och bärgning vid urladdat batteri.
KÄLLOR:
Transportstyrelsen
Konsumenternas Försäkringsbyrå
Trafikförsäkringsföreningen (TFF)